Educación financiera en Chile: la guía para dar el primer paso
12 de agosto de 2026
En breve:
- ¿Qué es? La educación financiera es el conjunto de herramientas y conocimientos que te ayudan a tomar decisiones inteligentes con tu plata.
- Paso 1: Diagnóstico. Antes que todo, tienes que entender tu situación actual: cuánto ganas, en qué gastas y cuáles son tus deudas.
- Paso 2: Metas. Definir objetivos claros te da la motivación para ordenar tus finanzas. ¿Para qué quieres tener más plata o menos deudas?
- Paso 3: Plan de acción. Un plan simple basado en un presupuesto, una estrategia de pago de deudas y el ahorro automático es el camino para empezar.
¿Sientes que la plata no te alcanza, que las deudas te persiguen o que simplemente no entiendes cómo funciona el mundo de las finanzas? Tranquilo, no estás solo. A la mayoría de nosotros nunca nos enseñaron a manejar el dinero, ni en el colegio ni en la universidad. La buena noticia es que nunca es tarde para aprender y tomar el control.
La educación financiera no se trata de convertirte en un experto de la bolsa ni de saber fórmulas matemáticas complejas. Se trata de entender tu propia realidad económica para tomar mejores decisiones, vivir con menos estrés y, lo más importante, construir el futuro que quieres para ti y tu familia. Esta guía es el punto de partida, el primer paso para empezar a ordenar tu vida financiera en Chile.
¿Qué es realmente la educación financiera (y por qué te debería importar)?
La educación financiera es el conjunto de habilidades y conocimientos que te permiten tomar decisiones informadas con tu plata. No es un secreto reservado para millonarios, sino una herramienta práctica para el día a día. Sirve para vivir más tranquilo, alcanzar tus metas y evitar errores que pueden costar muy caro, como endeudarse con la tarjeta de crédito a una tasa altísima o no tener un peso ahorrado para una emergencia.
Piensa en esto como aprender a manejar. Al principio parece complicado, con muchos pedales, botones y reglas. Pero con práctica, se vuelve algo automático que te da libertad para ir a donde quieras. Con las finanzas personales es igual: una vez que aprendes los conceptos básicos, ganas autonomía y seguridad.
Entender tus finanzas te permite:
- Reducir el estrés: Saber exactamente dónde estás parado económicamente quita una enorme carga de ansiedad.
- Evitar deudas malas: Aprendes a diferenciar un crédito útil (como el hipotecario) de una deuda de consumo que te ahoga.
- Cumplir tus sueños: Ya sea viajar, comprar una casa o simplemente trabajar menos en el futuro, todo empieza con un plan financiero.
- Protegerte de imprevistos: Tener un fondo de emergencia te salva de un despido, una enfermedad o un gasto inesperado.
El primer paso: Hazle una radiografía a tu plata
Antes de planificar cualquier viaje, necesitas saber tu punto de partida. En finanzas, esto significa hacer un diagnóstico honesto de tu situación actual. Este ejercicio es fundamental y requiere que seas totalmente sincero contigo mismo. Necesitas tres datos clave: tus ingresos, tus gastos y tus deudas.
1. ¿Cuánto ganas realmente? (Tu ingreso neto)
El primer número que necesitas es tu ingreso líquido mensual, es decir, la plata que efectivamente llega a tu cuenta bancaria después de todos los descuentos legales (AFP, salud, impuestos). Si eres trabajador dependiente, este es tu sueldo líquido. Si trabajas a honorarios o eres independiente, calcula tu promedio mensual después de pagar el IVA y la retención de impuestos.
Lo importante es el número real que tienes disponible para vivir cada mes. Olvídate del sueldo bruto; ese número no paga las cuentas.
2. ¿En qué se te va la plata? (Tus gastos)
Este es el ejercicio más revelador para la mayoría. Durante un mes, anota absolutamente cada gasto que hagas, desde el arriendo hasta el café que compraste en la esquina. Puedes usar una app, una planilla de Excel o un simple cuaderno. La clave es no dejar nada fuera.
Luego, agrupa tus gastos en tres categorías:
- Gastos Fijos: Son los que pagas sí o sí cada mes y su monto cambia poco. Ejemplos: arriendo o dividendo, gastos comunes, cuentas de luz/agua/gas, internet, seguros.
- Gastos Variables: Son necesarios, pero su monto puede cambiar. Ejemplos: supermercado, bencina, transporte público, farmacia.
- Gastos Personales (o "Deseos"): Todo lo demás. Ejemplos: salidas a comer, delivery, suscripciones (Netflix, Spotify), compras de ropa, hobbies. Aquí es donde suelen esconderse los "gastos hormiga", esas pequeñas compras que sumadas hacen un hoyo en el bolsillo.
3. ¿A quién le debes? (Tu mapa de deudas)
Finalmente, haz una lista de todas tus deudas. No te saltes ninguna. Para cada una, anota:
- Tipo de deuda: Tarjeta de crédito, crédito de consumo, crédito automotriz, CAE, crédito hipotecario.
- Monto total que debes: La deuda completa, no solo la cuota.
- Tasa de interés anual: Este dato es CRUCIAL. Lo encuentras en tu estado de cuenta o contrato. El Costo Anual Equivalente (CAE) es el mejor indicador para comparar.
- Pago mínimo mensual: La cuota que pagas cada mes.
Este mapa te mostrará cuáles son tus deudas más "caras" (las con mayor interés), que son las que deberías priorizar pagar cuanto antes.
Define tus metas: ¿Para qué quieres ordenar tus finanzas?
Ponerle nombre y apellido a tus objetivos es el motor que te mantendrá motivado en este proceso. Sin un "porqué" claro, es muy fácil abandonar el plan a la primera dificultad. Ahorrar por ahorrar es aburrido; ahorrar para el pie de tu primer departamento es emocionante. Tus metas son tu brújula.
Metas de corto plazo (Menos de 1 año)
Son objetivos que te darán victorias rápidas y te mantendrán motivado. Son el primer peldaño de la escalera.
- Crear un fondo de emergencia: Juntar el equivalente a 3-6 meses de tus gastos fijos para imprevistos.
- Pagar la deuda de una tarjeta de crédito: Liberarte de esa carga de intereses altos te dará un respiro increíble.
- Ahorrar para unas vacaciones: Un objetivo concreto y gratificante.
Metas de mediano plazo (1 a 5 años)
Estos objetivos ya requieren más planificación y constancia. Son los que empiezan a cambiar tu vida de forma significativa.
- Juntar el pie para un crédito hipotecario: El sueño de la casa propia empieza aquí.
- Cambiar el auto: Ahorrar para pagarlo al contado o con un crédito más conveniente.
- Ahorrar para un postgrado o un curso: Invertir en ti mismo y en tu futuro profesional.
Metas de largo plazo (Más de 5 años)
Aquí es donde entra en juego la magia del interés compuesto y la visión a futuro. Parecen lejanas, pero cada peso que destines hoy a ellas crecerá exponencialmente.
- Complementar tu jubilación: A través de un APV (Ahorro Previsional Voluntario) u otras formas de inversión.
- La educación universitaria de tus hijos.
- Alcanzar la independencia financiera.
Un consejo: Usa el método SMART para que tus metas sean efectivas. Deben ser Específicas, Medibles, Alcanzables, Relevantes y tener un Tiempo definido. Por ejemplo, en vez de "quiero ahorrar", di: "Quiero ahorrar $3.000.000 (Medible) para el pie de un departamento (Específica y Relevante) en los próximos 24 meses (Tiempo), ahorrando $125.000 mensuales (Alcanzable)".
Crea tu plan de acción (simple, por favor)
Con el diagnóstico hecho y las metas claras, es hora de unir las piezas en un plan de acción. No te compliques con sistemas sofisticados. Al principio, menos es más. Enfócate en tres pilares fundamentales:
-
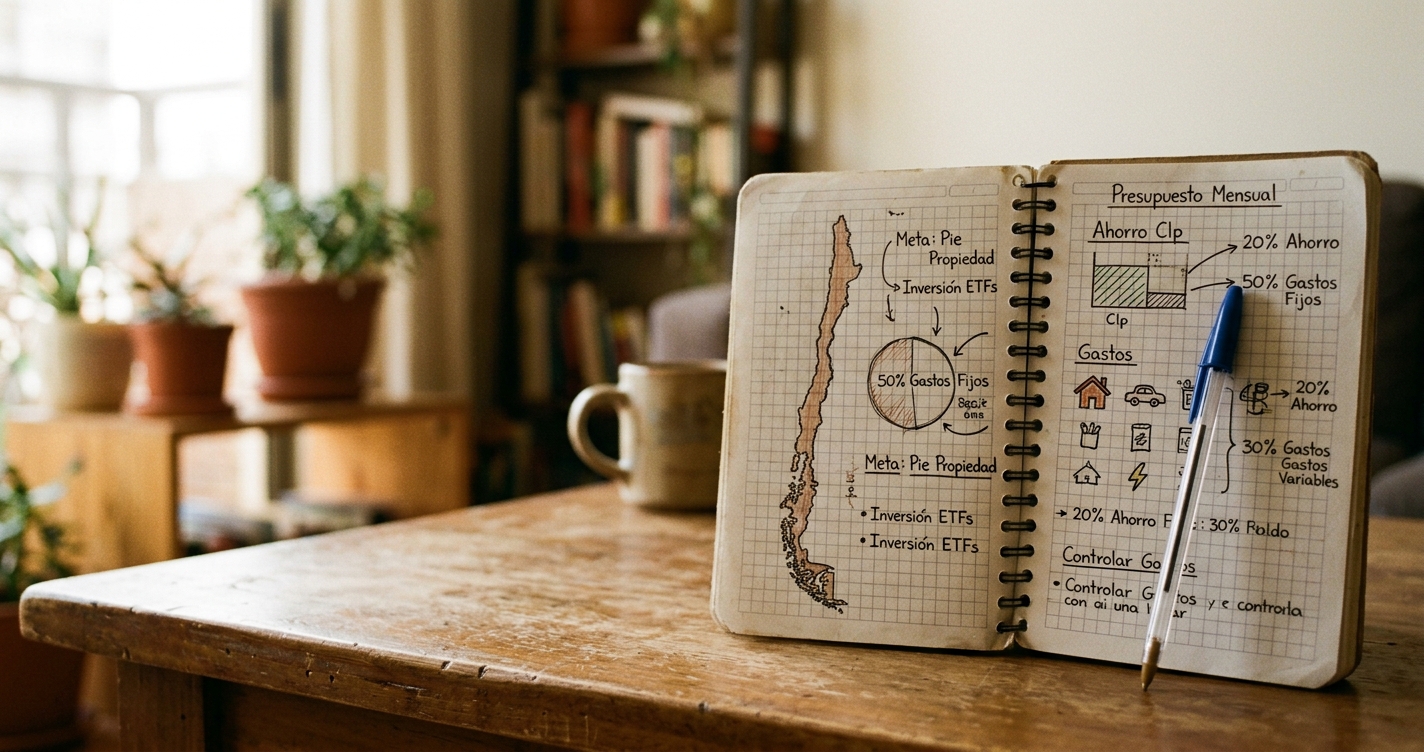
Crea un presupuesto que te funcione: Usando la información de tus gastos, decide a dónde irá tu plata cada mes. Una regla simple para empezar es la 50/30/20: destina el 50% de tu ingreso a necesidades (gastos fijos y variables), el 30% a deseos (gastos personales) y el 20% a ahorro y pago de deudas (más allá del mínimo).
-
Define una estrategia para tus deudas: Mira tu mapa de deudas. La estrategia más recomendada es la "avalancha": enfoca todo el dinero extra que puedas en pagar la deuda con la tasa de interés más alta, mientras haces el pago mínimo en las demás. Una vez que la eliminas, pasas a la siguiente más cara. Esto te ahorra mucha plata en intereses a largo plazo.
-
Automatiza tu ahorro: El mejor método de ahorro es el que no depende de tu fuerza de voluntad. Programa una transferencia automática desde tu cuenta corriente a una cuenta de ahorro o de inversión para el día después de recibir tu sueldo. Así, te "pagas a ti primero". Herramientas como las que ofrecemos en MiPlata están diseñadas para facilitar este proceso y ayudarte a ser constante sin esfuerzo.
Tomar las riendas de tu vida financiera es un viaje, no una carrera. Habrá meses buenos y meses malos. Lo importante es empezar, dar ese primer paso hoy. Al entender tu situación, fijar metas claras y crear un plan simple, ya estarás más adelantado que la gran mayoría.
Ahora que conoces la ruta inicial, te invitamos a explorar nuestras guías y calculadoras para profundizar en cada tema. El conocimiento es la mejor inversión que puedes hacer.
Este artículo es solo para fines educativos e informativos y no constituye una asesoría de inversión. Las decisiones financieras son personales y es recomendable que consultes con un profesional antes de tomar cualquier decisión de inversión.