Cómo hacer un presupuesto mensual que sí funcione en Chile
10 de agosto de 2026
En breve:
- Un presupuesto es un mapa, no una cárcel: Su objetivo es darte claridad y control sobre tu plata, no prohibirte gastar en lo que te gusta.
- La clave es empezar registrando: Antes de hacer cualquier plan, necesitas saber exactamente a dónde se va tu dinero cada mes. Sí, hasta el café de la mañana.
- Usa un método que te acomode: La regla 50/30/20 (50% necesidades, 30% deseos, 20% ahorro) es una excelente guía para empezar a distribuir tus ingresos.
- Es un documento vivo: Un buen presupuesto se revisa y se ajusta. La vida cambia, y tu presupuesto debe hacerlo contigo.
Llega fin de mes y la pregunta es siempre la misma: "¿En qué se me fue la plata?". Si te sientes identificado, no estás solo. Es una sensación muy común en Chile, donde el costo de la vida a veces parece subir más rápido que nuestros sueldos. La buena noticia es que existe una herramienta increíblemente poderosa para recuperar el control: el presupuesto mensual.
Lejos de ser una planilla aburrida y restrictiva, un presupuesto es simplemente un plan para tu dinero. Es decirle a tu plata a dónde ir, en vez de preguntarte a dónde se fue. En esta guía te mostraremos, paso a paso y sin tecnicismos, cómo armar un presupuesto que de verdad te funcione y te ayude a alcanzar tus metas financieras, ya sea pagar una deuda, juntar para el pie de un depa o simplemente llegar más tranquilo a fin de mes.
¿Qué es realmente un presupuesto y por qué todos necesitamos uno?
Un presupuesto es un plan detallado que proyecta tus ingresos y gastos durante un período de tiempo, generalmente un mes. Su objetivo principal es simple: asegurarse de que no gastes más de lo que ganas. Pero más allá de eso, es una herramienta que te da poder, conciencia y tranquilidad sobre tu situación financiera.
Olvídate de la idea de que presupuestar es solo para gente que está endeudada o que quiere ahorrar cada peso. Todos, sin importar el nivel de ingresos, se benefician de tener un mapa claro de sus finanzas. Te permite identificar "fugas de plata" (esos famosos gastos hormiga), priorizar lo que es importante para ti y, lo más crucial, destinar dinero de forma intencional a tus metas de ahorro e inversión.
Los beneficios de tener un presupuesto claro
- Reduce el estrés financiero: Saber que tienes tus gastos cubiertos y un plan para imprevistos quita un peso enorme de encima.
- Te ayuda a salir de deudas: Al visualizar a dónde se va tu dinero, puedes encontrar montos extra para pagar deudas más rápido.
- Permite alcanzar metas: Un presupuesto te muestra cuánto puedes ahorrar realmente cada mes para ese viaje, auto o pie del hipotecario.
- Mejora tu relación con el dinero: Dejas de operar en piloto automático y tomas decisiones financieras conscientes.
Paso a paso: Cómo armar tu primer presupuesto mensual
Crear tu primer presupuesto puede parecer una tarea gigante, pero se reduce a cuatro pasos lógicos y sencillos. Lo más importante es empezar con la información real de tus hábitos de consumo. Para esto, el primer mes es de diagnóstico: dedícate solo a registrar todo sin juzgar.
Paso 1: Calcula tus ingresos mensuales totales
Este es el punto de partida. Necesitas saber con cuánta plata cuentas cada mes.
- Si tienes sueldo fijo: Es fácil. Considera tu sueldo líquido, el que llega a tu cuenta bancaria después de los descuentos legales (AFP, salud, etc.). No uses el sueldo bruto.
- Si eres independiente o tienes ingresos variables: La cosa se complica un poco, pero no es imposible. Revisa tus ingresos de los últimos 3 a 6 meses y saca un promedio mensual. Sé conservador; es mejor presupuestar con una estimación a la baja que una demasiado optimista.
Paso 2: Registra absolutamente TODOS tus gastos (la parte clave)
Esta es la etapa más importante y la que requiere más disciplina. Durante un mes completo, anota cada peso que gastes. Desde el pago del arriendo hasta el superlatte que te compraste en la mañana. ¡Todo cuenta!
¿Cómo hacerlo?
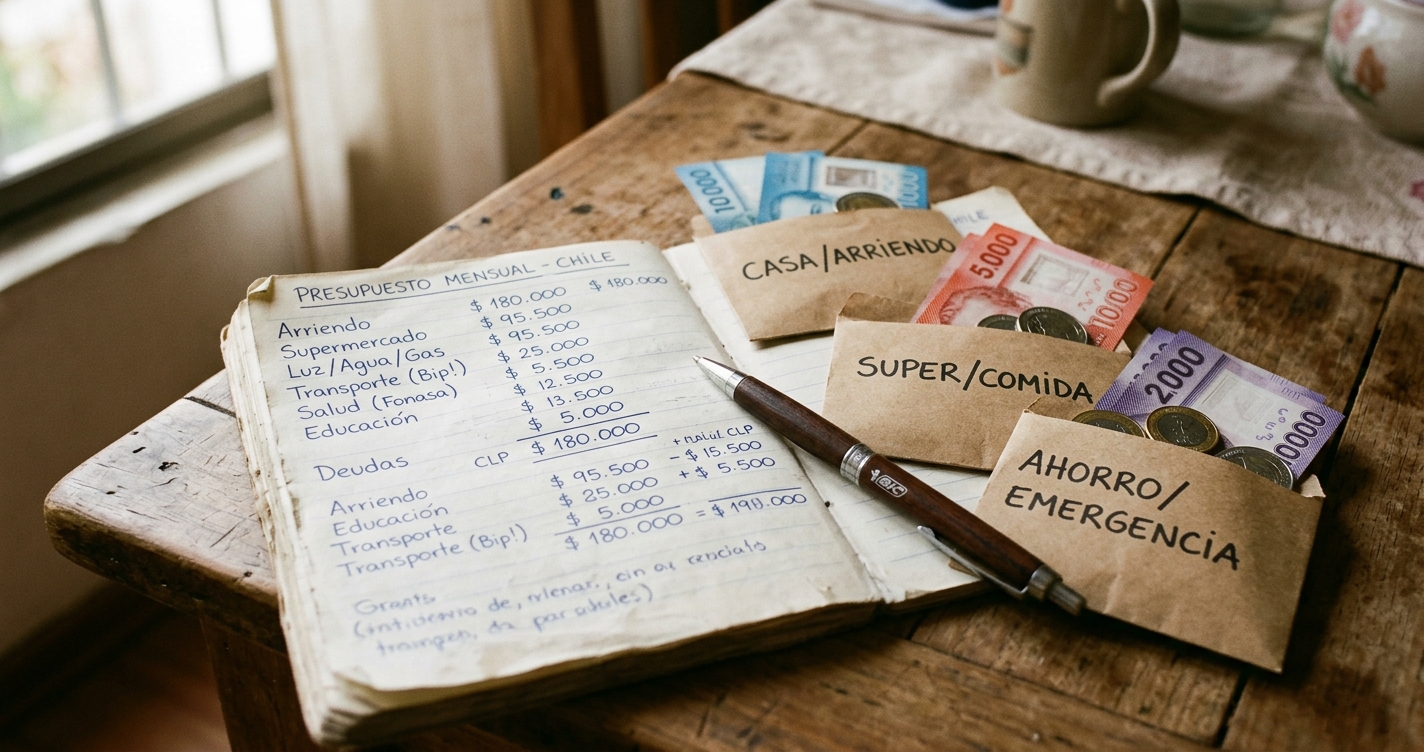
- A la antigua: Una libreta y un lápiz. Simple y efectivo.
- Con una planilla de cálculo: Puedes usar Excel o Google Sheets para crear tu propia tabla. Hay muchas plantillas gratuitas en internet.
- Usando una app: Aplicaciones como Fintonic, Wallet o YNAB (You Need A Budget) se conectan a tus cuentas y categorizan muchos gastos automáticamente.
El objetivo de este mes de registro es obtener una foto honesta de tus hábitos. No intentes gastar menos de lo normal; actúa como siempre para que el diagnóstico sea real.
Paso 3: Clasifica tus gastos en categorías
Una vez que termine el mes, tendrás una larga lista de gastos. Ahora toca ordenarla. Agrupar tus gastos en categorías te permitirá ver claramente a dónde se va el grueso de tu plata. Una estructura simple y efectiva es:
-
Gastos Fijos Esenciales: Son los que pagas sí o sí cada mes y su monto casi no cambia.
- Arriendo o dividendo
- Gastos comunes
- Cuentas de servicios básicos (luz, agua, gas)
- Plan de internet y celular
- Seguros (auto, salud, vida)
- Créditos de consumo o CAE
- Colegiaturas o mensualidades de educación
-
Gastos Variables Esenciales: Son necesarios para vivir, pero su monto puede cambiar mes a mes.
- Supermercado y feria
- Transporte (bencina, pasajes de micro/metro)
- Farmacia
-
Gastos No Esenciales (Deseos o Estilo de Vida): Aquí entra todo lo demás, lo que podrías recortar si fuera necesario.
- Salidas a comer, delivery, bares
- Suscripciones (Netflix, Spotify, gimnasio)
- Compras (ropa, tecnología, etc.)
- Hobbies y entretenimiento
- Viajes y vacaciones
Métodos populares para organizar tu presupuesto
Una vez que tienes claros tus ingresos y gastos, es hora de darles una estructura. Existen varios métodos, pero no tienes que seguir ninguno al pie de la letra. Úsalos como una guía para encontrar el balance que te funcione a ti.
El método más recomendado para empezar es la regla 50/30/20. Es una forma simple y flexible de asignar un propósito a tu dinero, distribuyendo tu ingreso líquido en tres grandes canastas: necesidades, deseos y ahorro.
La regla 50/30/20: Un punto de partida ideal
Este método, popularizado por Elizabeth Warren, propone la siguiente distribución de tu sueldo líquido:
- 50% para Necesidades: Aquí deberían caber todos tus gastos fijos y variables esenciales. Es decir, todo lo que necesitas para vivir: vivienda, cuentas, transporte y comida.
- 30% para Deseos: Esta es la parte "divertida". Es el dinero destinado a tu estilo de vida: salidas, hobbies, compras no esenciales, vacaciones, etc.
- 20% para Ahorro e Inversión: Este es el porcentaje que te pagas a ti primero. Debería ir destinado a tus metas financieras: crear un fondo de emergencia, pagar deudas (más allá del pago mínimo), ahorrar para el pie de una casa o invertir para tu futuro.
Ejemplo práctico: Si tu sueldo líquido es de $800.000, la distribución sería:
- $400.000 para tus necesidades.
- $240.000 para tus deseos.
- $160.000 para ahorro e inversión.
Si al hacer el cálculo te das cuenta de que tus necesidades superan el 50%, es una señal de alerta. Significa que tienes que buscar formas de reducir esos gastos o, si no es posible, ajustar a la baja el porcentaje de tus deseos.
¡Hiciste el presupuesto! Y ahora, ¿qué sigue?
El verdadero desafío de un presupuesto no es crearlo, sino mantenerlo en el tiempo. Un presupuesto no es un documento estático que haces una vez y olvidas. Es una herramienta dinámica que debe acompañarte y adaptarse a los cambios de tu vida.
La clave del éxito es la revisión constante. No necesitas obsesionarte todos los días, pero establecer una rutina de seguimiento es fundamental. Te recomendamos dos instancias:
- Revisión Semanal (15 minutos): Cada domingo, por ejemplo, revisa cómo vas con tus gastos de la semana. ¿Te pasaste en alguna categoría? ¿Vas bien? Esto te permite hacer pequeños ajustes antes de que un pequeño desvío se convierta en un gran problema a fin de mes.
- Revisión Mensual (1 hora): Al final de cada mes, o al recibir tu nuevo sueldo, siéntate a analizar el mes que pasó y a planificar el siguiente. Compara lo que presupuestaste con lo que realmente gastaste. ¿Fue realista? ¿Hubo algún gasto inesperado? Usa esta información para hacer un presupuesto más ajustado y preciso para el mes que viene.
Una vez que logras que el ahorro sea un hábito constante, como ese 20% del que hablamos, el siguiente paso es poner esa plata a trabajar. En MiPlata puedes encontrar herramientas y calculadoras para entender cómo opciones como los depósitos a plazo o los fondos mutuos pueden ayudarte a que ese esfuerzo mensual empiece a crecer.
Errores comunes al presupuestar (y cómo evitarlos)
Crear un presupuesto funcional a menudo implica un proceso de prueba y error. Aquí te dejamos los tropiezos más comunes para que puedas esquivarlos:
- Ser demasiado restrictivo: Un presupuesto que elimina todos los gastos de "placer" está destinado al fracaso. Sé realista y asigna un monto para tus gustos. Es mejor gastar $20.000 en salidas de forma planificada que sentirte culpable por hacerlo.
- Olvidar los gastos anuales o irregulares: La patente del auto, el seguro obligatorio, las contribuciones o regalos de Navidad. Estos gastos pueden desordenar cualquier presupuesto si no los anticipas. Crea un "fondo" aparte para ellos, ahorrando un poco cada mes (el costo total dividido por 12).
- No tener un colchón para imprevistos: Siempre surgirán gastos que no tenías en el radar. Una visita al doctor, la reparación del refri. Tu presupuesto debe tener una pequeña categoría de "misceláneos" o "imprevistos" para absorber estos golpes sin descarrilarte.
- Rendirse al primer error: ¿Te pasaste del presupuesto un mes? No importa. No es un fracaso. Analiza qué pasó, aprende de ello y ajústalo para el próximo mes. La clave es la constancia, no la perfección.
Armar un presupuesto es el acto de amor propio financiero más importante que puedes hacer. Es el cimiento sobre el que se construyen todas las demás metas, desde la tranquilidad de tener un fondo de emergencia hasta la emoción de invertir para tu futuro.
No esperes al momento perfecto para empezar. Toma una libreta o abre una planilla ahora mismo y da el primer paso. El tú del futuro te lo agradecerá.
Si ya estás listo para que tus ahorros den el siguiente paso, explora las calculadoras y guías que tenemos en MiPlata. Y no olvides suscribirte a nuestro newsletter para recibir más consejos como este directo en tu correo.
Disclaimer: Este contenido es de carácter educativo y no debe ser considerado como una asesoría de inversión. La información proporcionada es general y no toma en cuenta tus objetivos personales, situación financiera o necesidades particulares.